Domain fuehlersysteme24.de kaufen?
Wir ziehen mit dem Projekt
fuehlersysteme24.de um.
Sind Sie am Kauf der Domain
fuehlersysteme24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fuehlersysteme24.de kaufen?
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **


Ähnliche Suchbegriffe für Kapitalgesellschaften
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
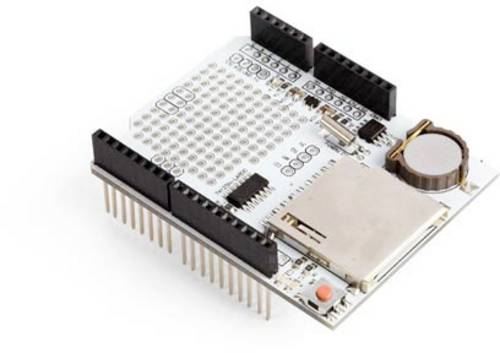
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.13,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **

Was zählt zu den Kapitalgesellschaften?
Zu den Kapitalgesellschaften zählen juristische Personen, die über ein festes Grundkapital verfügen und in der Regel durch Anteile am Kapital beteiligt sind. Dazu gehören beispielsweise die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Kapitalgesellschaften haften grundsätzlich nur mit ihrem Gesellschaftsvermögen und nicht mit dem persönlichen Vermögen der Gesellschafter. Sie unterliegen einer strengen gesetzlichen Regelung und müssen beispielsweise Jahresabschlüsse veröffentlichen und Steuern zahlen. In Deutschland sind Kapitalgesellschaften im Handelsgesetzbuch (HGB) und im GmbH-Gesetz bzw. Aktiengesetz geregelt. **
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
-
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
Ähnliche Suchbegriffe für Kapitalgesellschaften
-
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.13,09 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Keil, Claudia: Pensions- und Unterstützungskassenzusagen an Gesellschafter-Geschäftsführer von KapitalgesellschaftenPensions- und Unterstützungskassenzusagen an Gesellschafter-Geschäftsführer von Kapitalgesellschaften , Steuerliche Anerkennung - Fragestellungen aus der Praxis - Lösungswege , Warnleuchten > Zusatzbeleuchtung , Auflage: 4., neu bearbeitete und erweiterte Auflage 2021, Erscheinungsjahr: 20201207, Produktform: Kartoniert, Titel der Reihe: Recht in der Praxis##, Autoren: Keil, Claudia~Prost, Jochen~Schiller, Kerstin, Auflage: 21004, Auflage/Ausgabe: 4., neu bearbeitete und erweiterte Auflage 2021, Seitenzahl/Blattzahl: 296, Abbildungen: Kostenloser Download, Keyword: Pensionszusagen; Gesellschafter; Geschäftsführer; Anhang; Anlage; Arbeitsrecht; Bilanz; Bilanzrecht; Bilanzrechtsmodernisierung; Bilanzrechtsmodernisierungsgesetz; Darstellung; Fremdvergleich; Gesellschaft; Gewinnausschüttung; Gründung; Handelsbilanz; Insolvenz; Insolvenzsicherung; Maßgeblichkeit; Maßgeblichkeitsgrundsatz; Nachholverbot; Nachzahlungsverbot; Pensionsfonds; Pensionsrückstellung; Prüfung; Rückstellung; Sozialversicherungsrecht; Steuerbilanz; Steuerrecht; Unterstützungskasse; Unterstützungskassen; Verdeckte Gewinnausschüttung; Versicherungsaufsicht; Versorgungsausgleich; Versorgungszusage; betriebliche Altersversorgung, Fachschema: Altersversorgung / Betriebliche Altersversorgung~Betriebliche Altersversorgung~Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Arbeitsgesetz~Arbeitsrecht, Fachkategorie: Industrielle Beziehungen, Gewerkschaften, Arbeitsschutz~Gesellschaftsrecht~Arbeitsrecht, allgemein~Rentenrecht und Betriebliche Altersvorsorge~Politische Strukturen und Prozesse, Warengruppe: HC/Arbeit, Interessenvertretung, Fachkategorie: Rechtssubjekte, natürliche und juristische Personen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller C.F., Verlag: Müller C.F., Verlag: C.F. Müller, Länge: 241, Breite: 172, Höhe: 20, Gewicht: 560, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783811451759 9783811450752 9783811433373, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 218269545,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rugenstein, Kai: ÜbertragungÜbertragung , In den Vorstellungen darüber, was Übertragung ist und wie es mit ihr umzugehen gilt, zeigen sich deutlicher als bei jedem anderen psychoanalytischen Konzept die Positionen zu Grundfragen der psychodynamischen Theorie und Praxis. Inwieweit ist die analytische Beziehung eine bloße Wiederholung von Vergangenem, eine geheimnisvolle Kommunikation von Unbewusst zu Unbewusst, eine aufgabenorientierte Zusammenarbeit, eine reale Neuerfahrung oder etwas ganz Anderes? Kai Rugenstein stellt die einflussreichsten Modelle von Übertragung und Gegenübertragung vor und entwickelt in Orientierung an der intersubjektiven Triebtheorie Jean Laplanches ein zeitgemäßes Verständnis verschiedener Übertragungsphänomene. Abschließend widmet sich der Autor konkreten Fragen der Behandlungstechnik und regt Leserinnen und Leser mit klinischen Beispielen dazu an, selbst eine Übertragung zu vollziehen: einen Transfer des vermittelten Wissens in die eigene Praxis. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Rugenstein, Kai, Seitenzahl/Blattzahl: 140, Keyword: Analyse der Psyche; Behandlungstechnik; Einführung; Freud; Gegenübertragung; Geschichte der Psychoanalyse; Grundlagenwissen; Jean Laplanche; Psychoanalyse; Psychodynamische Psychotherapie; Reihe; Tiefenpsychologie; tiefenpsychologisch fundierte Psychotherapie; Übertragung; Übertragungskonzept, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychoanalyse (Freud)~Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, Fachkategorie: Psychotherapie, allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial Verlag GbR, Verlag: Psychosozial-Verlag GmbH & Co. KG, Länge: 200, Breite: 119, Höhe: 12, Gewicht: 196, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **
-
Was zählt zu den Kapitalgesellschaften?
Zu den Kapitalgesellschaften zählen juristische Personen, die über ein festes Grundkapital verfügen und in der Regel durch Anteile am Kapital beteiligt sind. Dazu gehören beispielsweise die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Kapitalgesellschaften haften grundsätzlich nur mit ihrem Gesellschaftsvermögen und nicht mit dem persönlichen Vermögen der Gesellschafter. Sie unterliegen einer strengen gesetzlichen Regelung und müssen beispielsweise Jahresabschlüsse veröffentlichen und Steuern zahlen. In Deutschland sind Kapitalgesellschaften im Handelsgesetzbuch (HGB) und im GmbH-Gesetz bzw. Aktiengesetz geregelt. **
-
Was müssen kleine Kapitalgesellschaften veröffentlichen?
Kleine Kapitalgesellschaften müssen ihren Jahresabschluss, bestehend aus Bilanz, Gewinn- und Verlustrechnung sowie Anhang, im Bundesanzeiger veröffentlichen. Zudem müssen sie eine Offenlegung des Lageberichts sowie ggf. des Konzernabschlusses vornehmen. Diese Veröffentlichungen dienen der Transparenz und Informationspflicht gegenüber Gläubigern, Investoren und anderen Stakeholdern. Die genauen Anforderungen und Fristen für die Veröffentlichung sind im Handelsgesetzbuch (HGB) geregelt. Es ist wichtig, dass kleine Kapitalgesellschaften diese Pflichten ernst nehmen, um mögliche rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.